¿Por qué cada vez más empresas evalúan contratar un seguro de riesgos cibernéticos?
La transformación digital también incorpora nuevos riesgos
Cada vez más empresas dependen de sistemas informáticos para vender, administrar operaciones, gestionar proveedores, almacenar información y mantener el contacto con clientes.
Sin embargo, la digitalización también amplió la exposición a incidentes que antes eran poco frecuentes y que hoy forman parte del mapa de riesgos de organizaciones de todos los tamaños.
Ataques informáticos, accesos no autorizados, robo de información o interrupciones operativas pueden afectar la actividad cotidiana y generar consecuencias económicas relevantes para una empresa.
Por eso, muchas organizaciones comenzaron a incorporar una nueva pregunta dentro de sus estrategias de gestión de riesgos:
¿Tiene sentido contar con un seguro de riesgos cibernéticos?
1. Los riesgos cibernéticos ya no afectan únicamente a grandes empresas
Existe una idea bastante extendida:
"Los ciberdelincuentes solo atacan a grandes corporaciones."
Sin embargo, gran parte de los incidentes actuales también involucran pequeñas y medianas empresas, estudios profesionales, comercios y organizaciones que utilizan herramientas digitales para operar.
La razón es simple:
Los atacantes suelen buscar vulnerabilidades, no tamaño.
Por eso cualquier organización que utilice:
• Correo electrónico.
• Plataformas de gestión.
• Información de clientes.
• Sistemas administrativos.
• Procesos digitales.
puede estar expuesta a este tipo de riesgos.
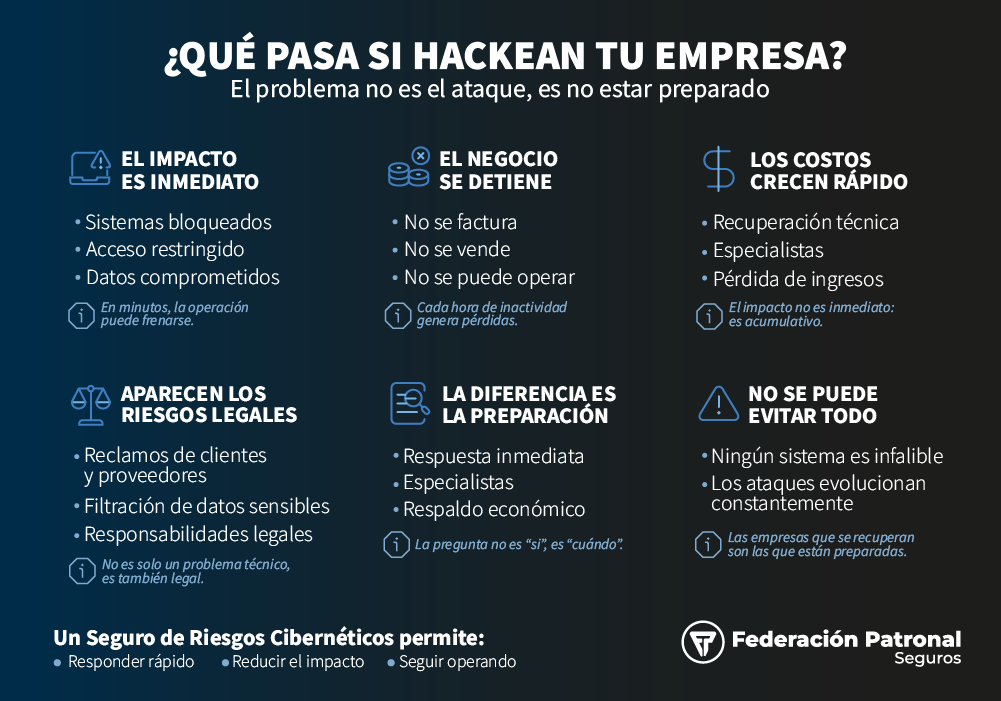
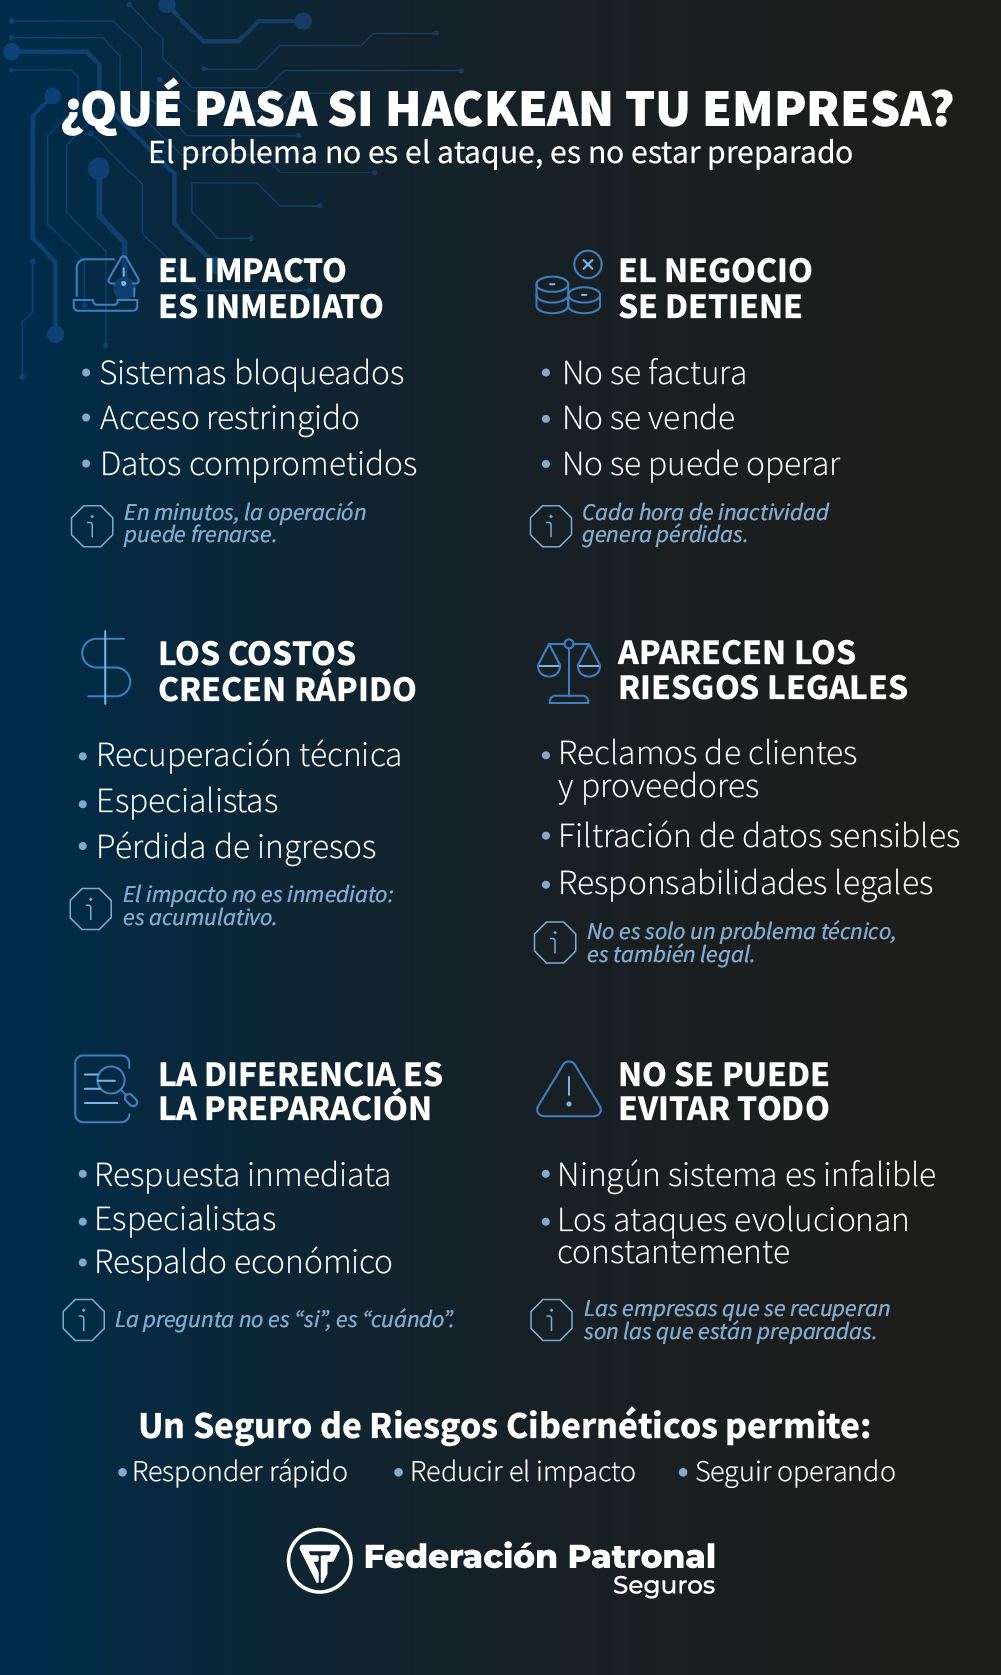
2. ¿Qué consecuencias puede generar un incidente cibernético?
Los efectos pueden variar según el tipo de ataque y la actividad desarrollada por la empresa.
Algunas consecuencias habituales incluyen:
Interrupción de la actividad
La imposibilidad de acceder a sistemas o información puede afectar la operatoria normal del negocio.
Pérdida de información
Los incidentes pueden comprometer datos relevantes para la empresa o sus clientes.
Costos de recuperación
Restablecer sistemas, analizar el incidente y recuperar operaciones suele requerir recursos especializados.
Impacto reputacional
La confianza de clientes, proveedores y socios comerciales puede verse afectada cuando ocurre un incidente relevante.
Reclamos de terceros
Dependiendo de las características del evento, pueden surgir responsabilidades relacionadas con información afectada o servicios interrumpidos.
3. Ciberseguridad y ciberseguro: ¿son lo mismo?
No.
Y comprender esta diferencia es fundamental.
La ciberseguridad busca prevenir
Las medidas de ciberseguridad buscan reducir la probabilidad de que ocurra un incidente.
Algunos ejemplos son:
• Capacitación de usuarios.
• Gestión de accesos.
• Monitoreo de sistemas.
• Copias de seguridad.
• Actualización de software.
• Herramientas de protección informática.
El ciberseguro busca acompañar las consecuencias
Ninguna medida preventiva puede garantizar riesgo cero.
Por eso muchas organizaciones complementan sus estrategias de seguridad incorporando coberturas diseñadas para responder frente a determinadas consecuencias económicas vinculadas con incidentes cibernéticos.
No se trata de alternativas excluyentes.
Se trata de herramientas complementarias.
4. ¿Qué empresas suelen analizar este tipo de cobertura?
La necesidad no depende exclusivamente del tamaño de la organización.
Suele ser una consulta habitual entre:
• Empresas de servicios.
• Comercios con operaciones digitales.
• Estudios profesionales.
• Empresas industriales.
• Organizaciones que almacenan información de clientes.
• Empresas con dependencia significativa de sistemas informáticos.
5. Señales que pueden indicar una mayor exposición
Algunas situaciones que suelen motivar el análisis de un ciberseguro incluyen:
• Operaciones que dependen completamente de sistemas informáticos.
• Gestión digital de documentación sensible.
• Uso intensivo de correo electrónico corporativo.
• Información de clientes almacenada electrónicamente.
• Procesos de venta o atención soportados por plataformas digitales.
• Dependencia de proveedores tecnológicos.
6. Mitos Frecuentes
"Mi empresa es demasiado pequeña para sufrir un ataque"
Los incidentes pueden afectar organizaciones de cualquier tamaño.
"Con tener antivirus alcanza"
La ciberseguridad requiere una estrategia más amplia que una única herramienta.
"Nunca tuvimos problemas"
La ausencia de incidentes previos no elimina la exposición futura.
"La tecnología es un tema exclusivo del área de sistemas"
La gestión del riesgo cibernético involucra a toda la organización.
Preguntas Frecuentes
¿Qué es un seguro de riesgos cibernéticos?
¿Solo sirve para grandes empresas?
¿Reemplaza las medidas de ciberseguridad?
¿Qué empresas suelen contratarlo?
¿Por qué se habla cada vez más de riesgos cibernéticos?

En Argentina, una filtración de datos puede implicar no solo pérdidas operativas, sino también responsabilidades legales frente a clientes, proveedores y organismos regulatorios, lo que amplifica el impacto financiero del incidente.
Gestionar los riesgos digitales también forma parte de proteger una empresa
Hoy los activos de una organización ya no están únicamente en edificios, mercaderías o equipamiento.
La información, los sistemas y la continuidad operativa también forman parte de los recursos críticos de cualquier negocio.
Por eso, cada vez más empresas incorporan los riesgos cibernéticos dentro de sus estrategias de protección y continuidad.
Tu Productor: Tu mejor aliado
Los seguros pueden generar dudas, sobre todo cuando tenés un siniestro. En esos momentos, es clave contar con alguien que te explique todo de forma clara y te acompañe paso a paso.
Tu Productor Asesor de Seguros está para ayudarte, orientarte y asegurarse de que tomes las mejores decisiones para cuidar lo que es importante para vos.
Información importante
Este contenido ha sido creado con fines puramente informativos y didácticos para simplificar conceptos técnicos. No constituye un compromiso contractual ni modifica lo estipulado en las Condiciones Generales y Particulares de tu seguro, las cuales prevalecen en todo momento. La resolución de cualquier siniestro se basará estrictamente en los términos pactados en tu póliza y la normativa vigente de la Superintendencia de Seguros de la Nación (SSN).
Contenido elaborado por Federación Patronal Seguros. Información de carácter orientativo basada en las características generales de los seguros de Ciberseguridad.